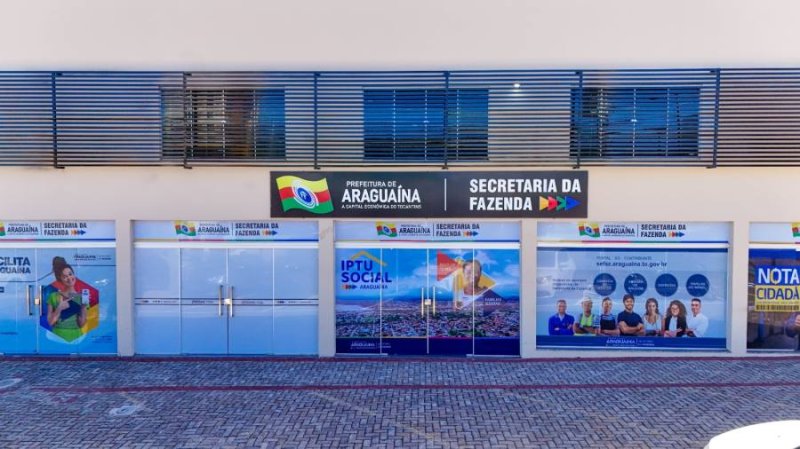
A Secretaria Municipal da Fazenda de Araguaína declarou 90 contribuintes como devedores contumazes, em publicação no Diário Oficial do Município de terça-feira (13). Todos passam a ficar sob regime especial de fiscalização. A lista, assinada pela Gerência de Fiscalização de Tributos, reúne empresas e pessoas físicas de segmentos como construção civil, saúde, serviços automotivos, comércio e publicidade. A relação completa está na edição nº 3611 do Diário Oficial.
A declaração se baseia no Decreto Municipal nº 125, de 16 de março de 2026, assinado pelo prefeito Wagner Rodrigues Barros, que regulamenta a figura do devedor contumaz no município para os créditos do Imposto Sobre Serviços de Qualquer Natureza (ISSQN). O texto cita a Lei Complementar municipal nº 058/2017 e a federal nº 225/2026 e diz que o objetivo é coibir a inadimplência reiterada e injustificada, que compromete a arrecadação, distorce a concorrência e prejudica quem paga em dia. Na publicação, a Fazenda cita os dois primeiros critérios do decreto: inadimplência substancial e reiterada.
Quem pode ser enquadrado
Pelo decreto, é devedor contumaz o contribuinte cuja inadimplência é substancial, reiterada e sem justificativa. Substancial quer dizer ter créditos irregulares de R$ 50 mil ou mais, inscritos em dívida ativa ou já constituídos e não pagos, que equivalham a mais de 100% do patrimônio conhecido, medido pelo total do ativo do último balanço. Reiterada, deixar de recolher, no todo ou em parte, o imposto declarado em quatro períodos seguidos ou em seis alternados, no prazo de 12 meses. Sem justificativa, a ausência de motivo que afaste a contumácia, como situação de calamidade reconhecida pelo poder público.
Também pode ser enquadrado quem seja parte relacionada de empresa baixada ou declarada inapta nos últimos cinco anos, com créditos irregulares de R$ 50 mil ou mais. Não entram na conta os créditos em parcelamento em dia, em transação tributária ou suspensos por decisão judicial.
O que acontece com quem é enquadrado
Segundo o decreto, o contribuinte declarado devedor contumaz fica sujeito, isolada ou cumulativamente, ao regime especial e às seguintes medidas. As que valem para cada um constam do Termo de Declaração que ele recebe.
- Monitoramento: acompanhamento constante das obrigações e da emissão de notas fiscais eletrônicas, em tempo real.
- Diferimento do imposto: o recolhimento pode ser transferido ao contratante do serviço.
- Restrições: o contribuinte fica impedido de usar benefícios ou incentivos fiscais, como isenções, reduções da base de cálculo, créditos presumidos e dilatação do prazo de pagamento, de participar de licitações da prefeitura, de firmar novos vínculos com a administração, como licenças e autorizações, e de receber remissão ou anistia de dívidas.
- Inaptidão cadastral: a inscrição do contribuinte pode ser declarada inapta enquanto os motivos persistirem.
- Nota fiscal: a emissão da nota fiscal eletrônica de serviços passa a depender de o contribuinte declarar os dados, receber a guia do imposto e pagá-la. A nota também precisa informar que ele está sob o regime especial, e a integração do sistema dele com o da Fazenda fica suspensa.
A restrição a novos vínculos com a administração vale só para os firmados depois do enquadramento. Os contratos anteriores não são alcançados.
Defesa, vigência e saída da lista
Antes da declaração, o contribuinte é notificado pelo Domicílio Eletrônico do Contribuinte e tem 30 dias para regularizar os créditos, por pagamento ou parcelamento, ou apresentar defesa com efeito suspensivo. Se não faz nenhuma das duas coisas, é declarado revel e enquadrado. A condição passa a valer no primeiro dia do mês seguinte à ciência do Termo de Declaração. A publicação não informa as datas dessas notificações.
O enquadramento termina no primeiro dia do mês seguinte à extinção dos débitos. O pagamento parcial não retira a condição.
O decreto determina que a prefeitura informe à Receita Federal as inclusões e as exclusões e prevê a divulgação dos dados de identificação dos devedores contumazes, depois de concluído o procedimento, no Diário Oficial e em sites da Fazenda, como ocorreu agora.
A Procuradoria-Geral da Fazenda Nacional (PGFN) informa que o Supremo Tribunal Federal, em decisão sobre uma lei do Rio Grande do Sul que tratava do ICMS, entendeu que regimes especiais desse tipo podem ser criados, mas não podem impedir a atividade econômica nem funcionar como sanção política ou forma indireta de cobrança.